Domain tense.de kaufen?
Wir ziehen mit dem Projekt
tense.de um.
Sind Sie am Kauf der Domain
tense.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tense.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Ähnliche Suchbegriffe für Die-Organschaft-im-Steuerrecht
Top-Angebote
Produkte zum Begriff Die-Organschaft-im-Steuerrecht:
-
Ruhe & Entspannung Anti-Stress Roll-on 2x 2x10 ml Ätherisches ÖlSet enthält2x Casida Ruhe & Entspannung Roll-On 10 mlCasida Ruhe & Entspannung Roll-On Roll-On-Flasche - besonders einfach und praktisch in der Anwendung Anti-Stress Mischung mit Kokosöl Entspannende Duftmischung aus naturreinen ätherischen Ölen in therapeutischer Qualität Mit Orangen-, Bergamotte-, Lemongras- & Patchouli Öl Regenerierend für mehr Gelassenheit und emotionale Balance Anwendung: Bei Bedarf auf Nacken, Schläfen, Fußsohlen und Stirn auftragen. Nicht in die Augen bringen. Vor Kindern geschützt lagern. Inhaltsstoffe: Caprylic/Capric Triglyceride (Coconut Oil) Citrus Aurantium Dulcis (Orange) Peel Oil Citrus Aurantium Bergamia (Bergamot) Peel Oil Cymbopogon Flexuous Herb Oil Pogostemon Patchouli Leaf Oil Citral* Citronellol* Limonene* Linalool* Geraniol* *= natürliche Bestandteile d. ätherischen ÖlsPflichtangaben nach GPSR: Herstellerinformationen: Casida GmbH, Brüderstraße 33, 08412 Werdau, Deutschland - Kontakt: Telefon: +49 (0) 3761 7608015, https://www.casida.com , info@casida.de Sicherheitsinformationen: Nur zur äußerlichen Anwendung. Vor Kindern geschützt lagern. Konformitätsangaben: Produkt nach EU-Kosmetikverordnung. Bitte beachten Sie weitere Angaben in der Produktbeschreibung und auf dem Produktetikett.16,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wassersteine »Gelassenheit und innere Ruhe«Wasserstein-Set »Gelassenheit und innere Ruhe« Magnesit, Aventurin, Bergkristall, versteinertes Holz und Rauchquarz helfen Stress abzubauen, Sorgen loszulassen und leichter in den Schlaf zu kommen. Die erdende Wirkung dieses Steinmixes gleicht Stimmungsschwankungen aus und ordnet aufgewühlte Gefühle und Gedanken. Verspannungen werden gelöst und Sie können neue Kraft schöpfen. Die verwendeten Bergkristall-Spitzen haben eine noch höhere Schwingung als die Rohsteine. Das Set ist ausreichend für 1-1,5 Liter Wasser. Für Ihr Wasserstein-Set verwenden wir ausschließlich Rohsteine. Sie sind aus unserer Erfahrung von höherer Energie und im Gegensatz zu Trommelsteinen garantiert unbehandelt. Unsere sämtlichen Wassersteine sind weder geölt, gefärbt, gewachst, gebrannt, imprägniert, bestrahlt oder sonst wie behandelt. Sie bekommen die unverfälschte Urform und Urkraft - so wie sie in der Erde gefunden wurden. Die Sets werden in einer stabilen Metalldose geliefert - hier können die Wassersteine hygienisch aufbewahrt werden, wenn sie einmal nicht im Einsatz sind. Eine ausführliche Anleitung zur Herstellung von Edelsteinwasser und zur Reinigung und Pflege Ihrer Steine ist natürlich auch enthalten.16,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
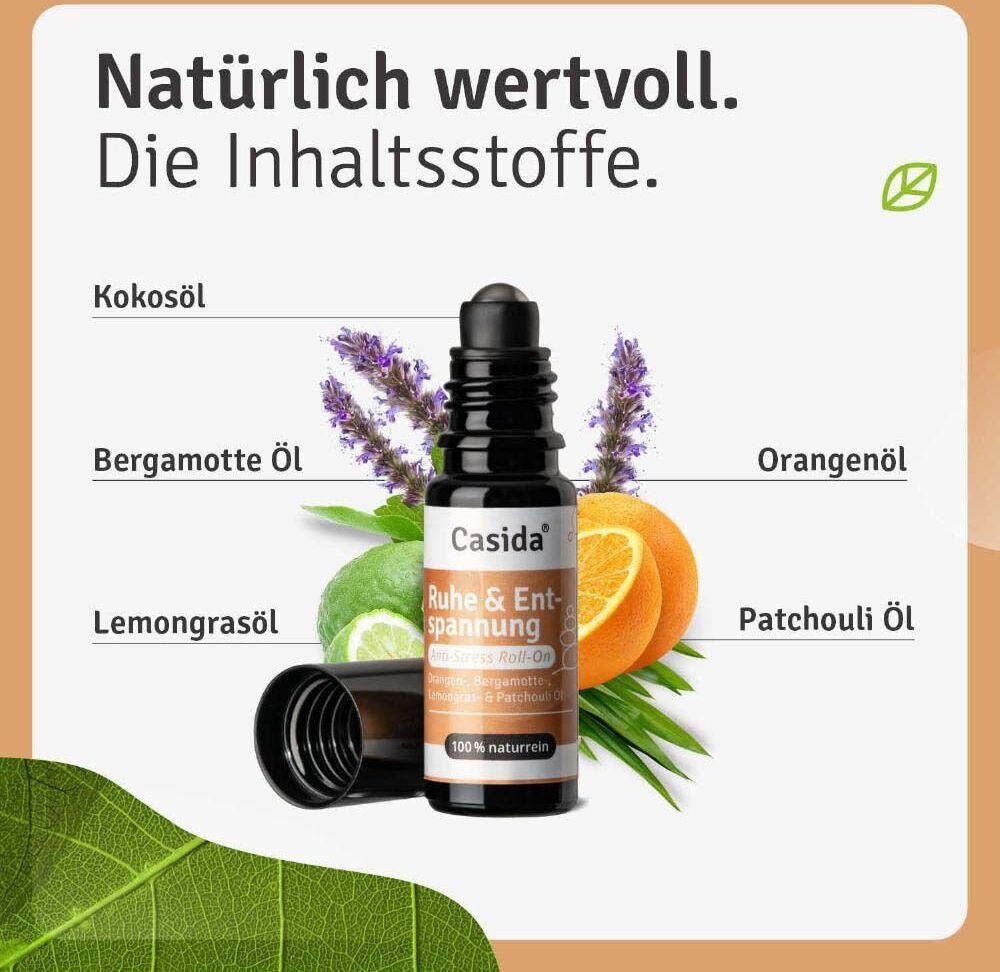
Casida Ruhe & Entspannung Anti-Stress Roll-on 2x 2x10 ml Ätherisches ÖlSet enthält2x Casida® Ruhe & Entspannung Roll-On 10 mlCasida® Ruhe & Entspannung Roll-On Roll-On-Flasche - besonders einfach und praktisch in der Anwendung Anti-Stress Mischung mit Kokosöl Entspannende Duftmischung aus naturreinen ätherischen Ölen in therapeutischer Qualität Mit Orangen-, Bergamotte-, Lemongras- & Patchouli Öl Regenerierend für mehr Gelassenheit und emotionale Balance Anwendung: Bei Bedarf auf Nacken, Schläfen, Fußsohlen und Stirn auftragen. Nicht in die Augen bringen. Vor Kindern geschützt lagern. Inhaltsstoffe: Caprylic/Capric Triglyceride (Coconut Oil) Citrus Aurantium Dulcis (Orange) Peel Oil Citrus Aurantium Bergamia (Bergamot) Peel Oil Cymbopogon Flexuous Herb Oil Pogostemon Patchouli Leaf Oil Citral* Citronellol* Limonene* Linalool* Geraniol* *= natürliche Bestandteile d. ätherischen ÖlsPflichtangaben nach GPSR: Herstellerinformationen: Casida GmbH, Brüderstraße 33, 08412 Werdau, Deutschland - Kontakt: Telefon: +49 (0) 3761 7608015, https://www.casida.com , info@casida.de Sicherheitsinformationen: Nur zur äußerlichen Anwendung. Vor Kindern geschützt lagern. Konformitätsangaben: Produkt nach EU-Kosmetikverordnung. Bitte beachten Sie weitere Angaben in der Produktbeschreibung und auf dem Produktetikett.16,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **


Was sind die gängigsten Ausnahmeverfahren im Steuerrecht?
Die gängigsten Ausnahmeverfahren im Steuerrecht sind die Steuerbefreiung, die Steuerermäßigung und die Steuerstundung. Diese Verfahren ermöglichen es Steuerzahlern, unter bestimmten Voraussetzungen weniger Steuern zu zahlen oder die Zahlung von Steuern aufzuschieben. Sie werden häufig genutzt, um die Steuerlast zu reduzieren oder finanzielle Engpässe zu überbrücken. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Top-Angebote
Produkte zum Begriff Die-Organschaft-im-Steuerrecht:
-
Ruhe & Entspannung Anti-Stress Roll On 10 MLProdukteigenschaften: Roll-On Ruhe und Entspannung Anti-Stress Roll-On zur Entspannung von Körper, Geist und Seele - Ideal bei Stress Roll-On-Flasche - besonders einfach und praktisch in der Anwendung. Anti-Stress Mischung mit Kokosöl. Entspannende Duftmischung aus naturreinen ätherischen Ölen in therapeutischer Qualität. Mit Orangen-, Bergamotte-, Lemongras- und Patchouli Öl. Regenerierend für mehr Gelassenheit und emotionale Balance. Die ätherischen Öle in den Roll-On Flaschen sind 100% naturrein und enthalten keine Zusätze. Das Kokosöl ist frei von Konservierungsmitteln, Farb- und Duftstoffen und daher besonders gut verträglich und hautpflegend. Enthält 100% naturreine ätherische Öle: Naturreine Öle mit pflegendem Kokosöl - fertig zum direkten Auftragen auf die Haut! Violettglas: Die Violettglasflasche schützt das wertvolle Öl vor UV-Einwirkung. Therapeutische Qualität: Ideal für die Aromatherapie und Aromapflege geeignet. Beruhigend: Beruhigend und stabilisierend für mehr Entspannung und eine freudig-optimistische Stimmung. Hilfreich bei: der Entschleunigung unsere Gedanken und mehr Gelassenheit von Körper, Seele und Geist. Ideal bei Stress. Ohne Tierversuche: Wir verzichten konsequent auf Tierversuche gemäß EU-Recht. Anwendung: Bei Bedarf auf Nacken, Schläfen, Fußsohlen und Stirn auftragen. Nicht in die Augen bringen. Vor Kindern geschützt lagern. Ingredients: Caprylic/Capric Triglyceride (Coconut Oil), Citrus Aurantium Dulcis (Orange) Peel Oil, Citrus Aurantium Bergamia (Bergamot) Peel Oil, Cymbopogon Flexuous Herb Oil, Pogostemon Patchouli Leaf Oil, Citral*, Citronellol*, Limonene*, Linalool*, Geraniol*. * natürliche Bestandteile des ätherischen Öls. Quelle: www.casida.com Stand: 01/20237,53 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
RUHE & Entspannung Anti-Stress Roll-on 10 mlRoll-On zur Entspannung von Körper, Geist und Seele - Duftmischung aus naturreinen ätherischen Ölen in Apotheken-Qualität - Entspannend mit Orange, Bergamotte, Lemongras und Patchouli - Für mehr Gelassenheit und emotionales Wohlbefinden - Praktische Roll-On-Flasche - Für Kinder ab 3 Jahren geeignet Der Duft wirkt sanft beruhigend und fördert mit seinen Zitrusnoten eine optimistische Stimmung. Anwendung Bei Bedarf auf Nacken, Schläfen, Fußsohlen und Stirn auftragen. Nicht in die Augen bringen. Vor Kindern geschützt lagern. Das Roll-On Ruhe & Entspannung ist für Kinder ab 3 Jahren geeignet. Inhaltsstoffe Caprylic/Capric Triglyceride (Coconut Oil), Citrus Aurantium Dulcis (Orange) Peel Oil, Citrus Aurantium Bergamia (Bergamot) Peel Oil, Cymbopogon Flexuous Herb Oil, Pogostemon Patchouli Leaf Oil, Citral*, Citronellol*, Limonene*, Linalool*, Geraniol* *= natürliche Bestandteile d. ätherischen Öls8,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ruhe & Entspannung Anti-Stress Roll-on 2x 2x10 ml Ätherisches ÖlSet enthält2x Casida Ruhe & Entspannung Roll-On 10 mlCasida Ruhe & Entspannung Roll-On Roll-On-Flasche - besonders einfach und praktisch in der Anwendung Anti-Stress Mischung mit Kokosöl Entspannende Duftmischung aus naturreinen ätherischen Ölen in therapeutischer Qualität Mit Orangen-, Bergamotte-, Lemongras- & Patchouli Öl Regenerierend für mehr Gelassenheit und emotionale Balance Anwendung: Bei Bedarf auf Nacken, Schläfen, Fußsohlen und Stirn auftragen. Nicht in die Augen bringen. Vor Kindern geschützt lagern. Inhaltsstoffe: Caprylic/Capric Triglyceride (Coconut Oil) Citrus Aurantium Dulcis (Orange) Peel Oil Citrus Aurantium Bergamia (Bergamot) Peel Oil Cymbopogon Flexuous Herb Oil Pogostemon Patchouli Leaf Oil Citral* Citronellol* Limonene* Linalool* Geraniol* *= natürliche Bestandteile d. ätherischen ÖlsPflichtangaben nach GPSR: Herstellerinformationen: Casida GmbH, Brüderstraße 33, 08412 Werdau, Deutschland - Kontakt: Telefon: +49 (0) 3761 7608015, https://www.casida.com , info@casida.de Sicherheitsinformationen: Nur zur äußerlichen Anwendung. Vor Kindern geschützt lagern. Konformitätsangaben: Produkt nach EU-Kosmetikverordnung. Bitte beachten Sie weitere Angaben in der Produktbeschreibung und auf dem Produktetikett.16,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Ähnliche Suchbegriffe für Die-Organschaft-im-Steuerrecht
-
Wassersteine »Gelassenheit und innere Ruhe«Wasserstein-Set »Gelassenheit und innere Ruhe« Magnesit, Aventurin, Bergkristall, versteinertes Holz und Rauchquarz helfen Stress abzubauen, Sorgen loszulassen und leichter in den Schlaf zu kommen. Die erdende Wirkung dieses Steinmixes gleicht Stimmungsschwankungen aus und ordnet aufgewühlte Gefühle und Gedanken. Verspannungen werden gelöst und Sie können neue Kraft schöpfen. Die verwendeten Bergkristall-Spitzen haben eine noch höhere Schwingung als die Rohsteine. Das Set ist ausreichend für 1-1,5 Liter Wasser. Für Ihr Wasserstein-Set verwenden wir ausschließlich Rohsteine. Sie sind aus unserer Erfahrung von höherer Energie und im Gegensatz zu Trommelsteinen garantiert unbehandelt. Unsere sämtlichen Wassersteine sind weder geölt, gefärbt, gewachst, gebrannt, imprägniert, bestrahlt oder sonst wie behandelt. Sie bekommen die unverfälschte Urform und Urkraft - so wie sie in der Erde gefunden wurden. Die Sets werden in einer stabilen Metalldose geliefert - hier können die Wassersteine hygienisch aufbewahrt werden, wenn sie einmal nicht im Einsatz sind. Eine ausführliche Anleitung zur Herstellung von Edelsteinwasser und zur Reinigung und Pflege Ihrer Steine ist natürlich auch enthalten.16,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Casida Ruhe & Entspannung Anti-Stress Roll-on 2x 2x10 ml Ätherisches ÖlSet enthält2x Casida® Ruhe & Entspannung Roll-On 10 mlCasida® Ruhe & Entspannung Roll-On Roll-On-Flasche - besonders einfach und praktisch in der Anwendung Anti-Stress Mischung mit Kokosöl Entspannende Duftmischung aus naturreinen ätherischen Ölen in therapeutischer Qualität Mit Orangen-, Bergamotte-, Lemongras- & Patchouli Öl Regenerierend für mehr Gelassenheit und emotionale Balance Anwendung: Bei Bedarf auf Nacken, Schläfen, Fußsohlen und Stirn auftragen. Nicht in die Augen bringen. Vor Kindern geschützt lagern. Inhaltsstoffe: Caprylic/Capric Triglyceride (Coconut Oil) Citrus Aurantium Dulcis (Orange) Peel Oil Citrus Aurantium Bergamia (Bergamot) Peel Oil Cymbopogon Flexuous Herb Oil Pogostemon Patchouli Leaf Oil Citral* Citronellol* Limonene* Linalool* Geraniol* *= natürliche Bestandteile d. ätherischen ÖlsPflichtangaben nach GPSR: Herstellerinformationen: Casida GmbH, Brüderstraße 33, 08412 Werdau, Deutschland - Kontakt: Telefon: +49 (0) 3761 7608015, https://www.casida.com , info@casida.de Sicherheitsinformationen: Nur zur äußerlichen Anwendung. Vor Kindern geschützt lagern. Konformitätsangaben: Produkt nach EU-Kosmetikverordnung. Bitte beachten Sie weitere Angaben in der Produktbeschreibung und auf dem Produktetikett.16,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Schumacher, Peter: Die Organschaft im SteuerrechtDie Organschaft im Steuerrecht , mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20241101, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#50#, Autoren: Schumacher, Peter, Auflage: 24005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 300, Keyword: Gewerbesteuer, Organschaft; Konzern, Steuerrecht; Körperschaftsteuer, Organschaft; Organschaft, Gewerbesteuer; Organschaft, Körperschaftsteuer; Organschaft, Umsatzsteuer; Umsatzsteuer, Organschaft, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 210, Breite: 144, Höhe: 18, Gewicht: 416, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller, Thomas: Die OrganschaftDie Organschaft , ¿Ihr Praxiswissen zu Besteuerung der Organschaft. Die Organschaft ist ein wichtiges Instrument der unternehmerischen Gestaltung. Die Begründung einer Organschaft führt dazu, dass ertragsteuerlich mehrere zivilrechtlich selbstständige Unternehmen wie ein einziges Steuersubjekt behandelt werden und so auch Verluste eines beteiligten Unternehmens im Organkreis ausgeglichen werden können. Das vorliegende Werk stellt alle wesentlichen Aspekte der Organschaft, - Voraussetzungen, - Rechtsfolgen - Vor- und Nachteile im Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer- und Grunderwerbsteuerrecht topaktuell und praxisnah dar. Zahlreiche Besipiele und Handlungsempfehlungen erläutern die schwierige Materie. Die 13. Auflage berücksichtigt neben der aktuellen Rechtsprechung insbesondere die Änderungen durch das Kreditzweitmarktförderungsgesetz und das Wachstumschancengesetz.¿ Rechtsstand ist der 30.4.2024.¿ Inhaltsverzeichnis: Einführung. A. Die Organschaft im Körperschaftsteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Körperschaftsteuerrecht (der Tatbestand der §§ 14 bis 19 KStG). III. Die Rechtswirkung der Organschaft im Körperschaftsteuerrecht (Rechtsfolgen der §§ 14 bis 19 KStG). IV. Sondertatbestände. V. Die steuerlichen Folgen des anfänglichens Fehlens oder des späteren Wegfalls eines Tatbestandmerkmals der körperschaftsteuerlichen Organschaft. VI. Das steuerliche Einlagekonto (§ 27 KStG), das Körperschaftsteuerguthaben (§ 37 KStG) und der Körperschaftsteuererhöhungsbetrag (§ 38 KStG). B. Die Organschaft im Gewerbesteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Gewerbsteuerrecht (der Tatbestand des § 2 Abs. 2 Satz 2 GewStG). III. Die Rechtswirkungen der Organschaft im Gewerbesteuerrecht (die Rechtsfolgen des § 2 Abs. 2 Satz 2 GewStG). C. Die Organschaft im Umsatzsteuerrecht. I. Grundlagen zur umsatzsteuerlichen Orangschaft. II. Die Voraussetzungen der Organschaft im deutschen Umsatzsteuerrecht. III. Die Rechtswirkungen der Organschaft im Umsatzsteuerrecht. IV. Beginn und Beendigung der Organschaft. V. Verfahren. VI. Vor- und Nachteile der Organschaft im Mehrwertsteuersystem. D. Die Organschaft im Grunderwerbsteuerrecht. I. Grundlegung. II. Bezug der Organschaft zur Anteilsvereinigung. III. Verhältnis zu § 1 ABs. 3 Nr. 3 und 4 GrEStG. IV. Verhältnis zu § 6a GrEStG. V. Die Voraussetzungen der Organschaft im Grunderwerbsteuerrecht. VI. Die Rechtswirkungen der Organschaft im Grunderwerbsteuerrecht. E. Rechtsmaterialien und Online-Zusatzinhalte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 202410, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Müller, Thomas~Detmering, Marcel~Lieber, Bettina, Edition: NED, Auflage: 24013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 600, Keyword: Besteuerung; Unternehmensteuer; Körperschaftsteuer; Gewerbesteuer; Umsatzsteuer; Grunderwerbsteuer; Organgesellschaft; Organträger; gewerbesteuerrechtliche Organschaft; körperschaftsteuerrechtliche Organschaft; umsatzsteuerliche Organschaft; ertragsteuerliche Organschaft; Definition Organschaft; Gewinnabführungsvertrag, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Umsatzsteuerrecht - UStG~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen~Lokale Steuern, Abgaben, Preise im öffentlichen Sektor~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 597 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 852, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
-
Was sind die gängigsten Ausnahmeverfahren im Steuerrecht?
Die gängigsten Ausnahmeverfahren im Steuerrecht sind die Steuerbefreiung, die Steuerermäßigung und die Steuerstundung. Diese Verfahren ermöglichen es Steuerzahlern, unter bestimmten Voraussetzungen weniger Steuern zu zahlen oder die Zahlung von Steuern aufzuschieben. Sie werden häufig genutzt, um die Steuerlast zu reduzieren oder finanzielle Engpässe zu überbrücken. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.